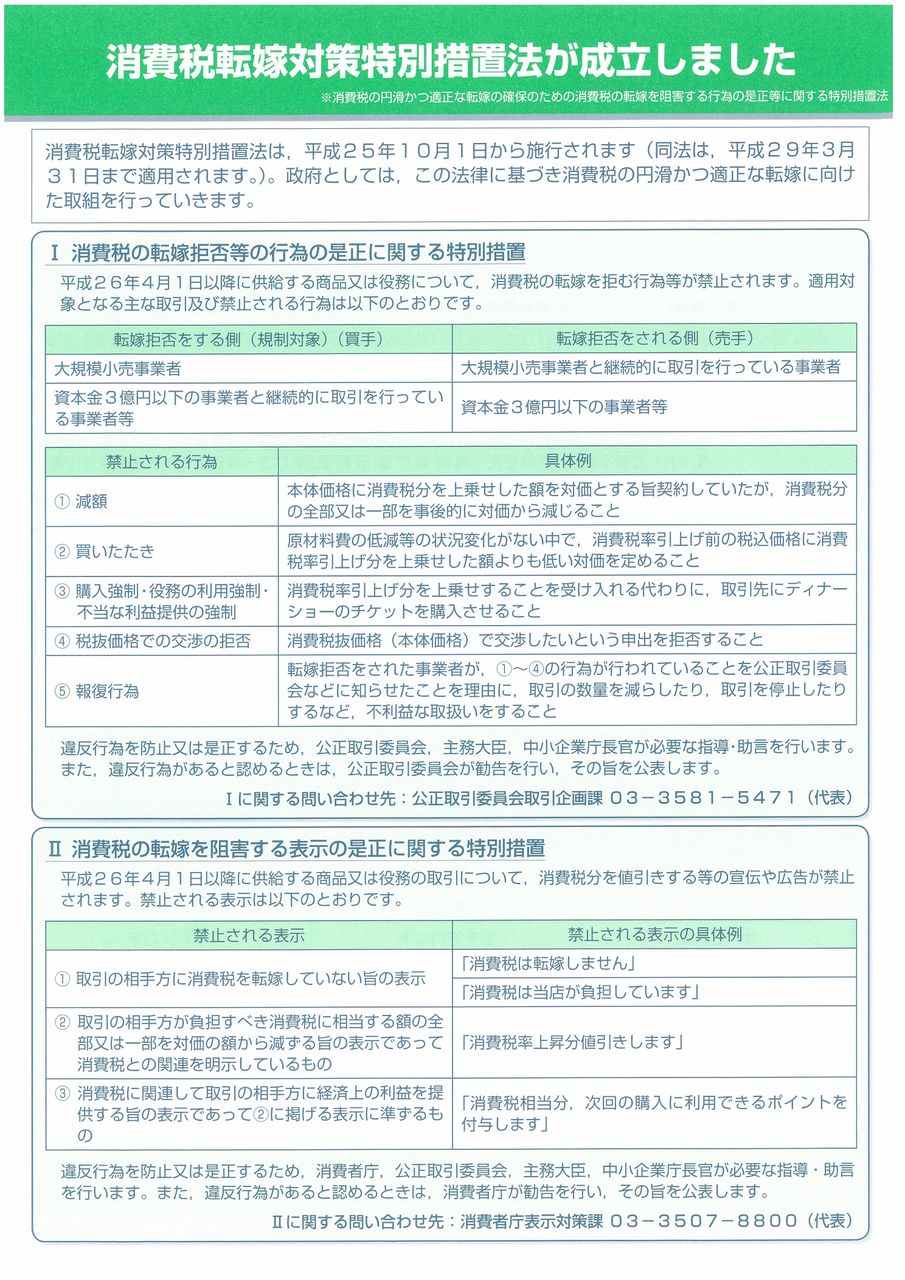
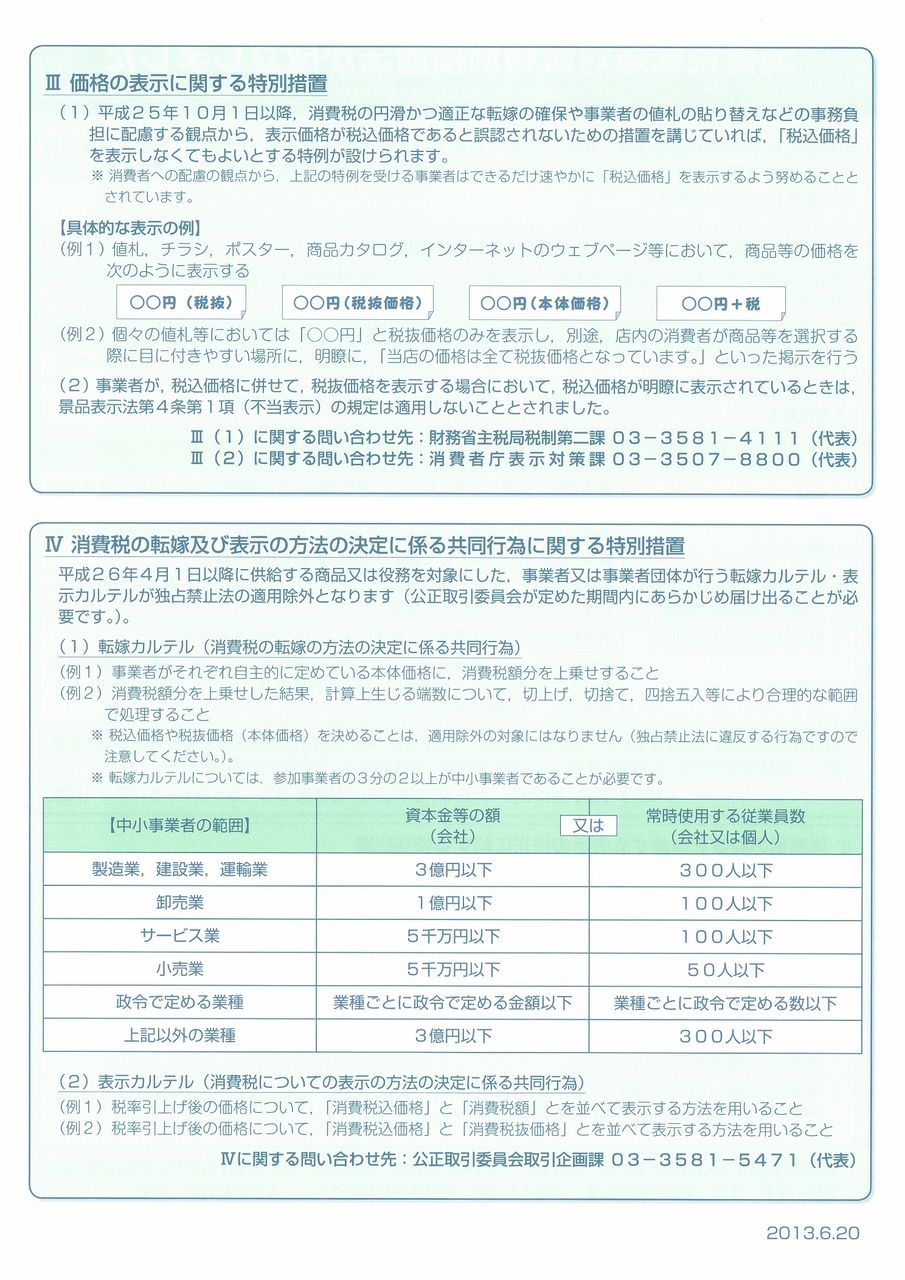
先日、県商工会連合会主催の事業所向け消費税転嫁対策講習会を
税理士の朝原邦夫先生を招いて原・戸田両支所で開催しました。
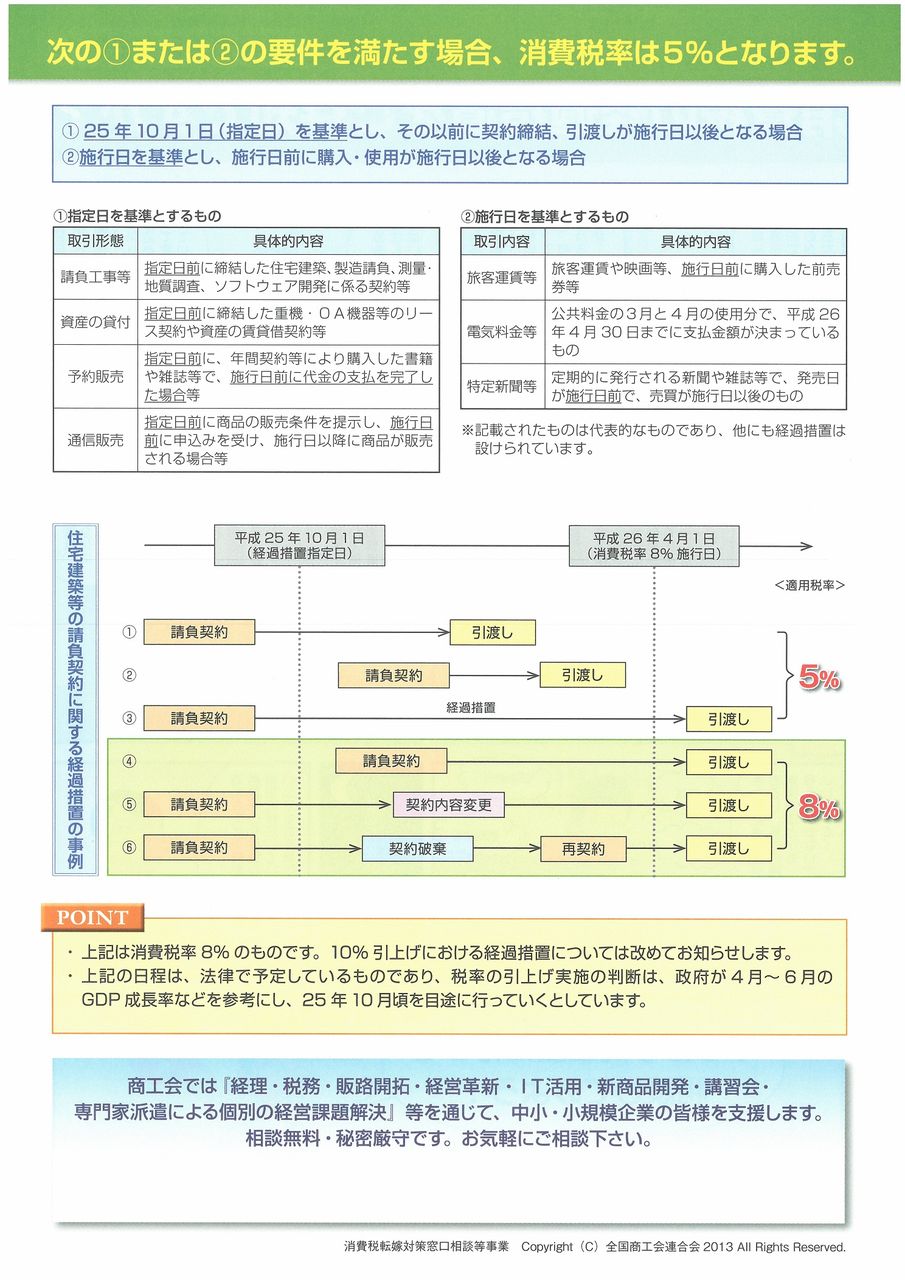
先生によると、資産を譲渡する場合の納税義務の成立時期は
「引き渡しの日」とされている為、例えば住宅を引き渡す際、
来年3月31日と4月1日、1日違うだけで消費税が3%上がってしまいます。
この際、今年9月30日までに契約書を締結していれば、引き渡しが
4月1日を過ぎても5%のままになるそうです。
※なお、下請け業者については契約書に記載しないと適応されない等
条件もありますので詳しくは国税庁のQ&Aをご覧ください。
http://www.nta.go.jp/shiraberu/ippanjoho/pamph/shohi/kaisei/pdf/2191.pdf
なお、この経過措置は工事請負以外にも施行日前後の取引や
資産の貸付等にも適応されますので ご注意ください。